La gouvernance des PME et ETI, vue du conseil.
Conseil d'administration, comités, gouvernance familiale, mixité des instances : des guides pour faire fonctionner un conseil utile au dirigeant, textes officiels à l'appui.
À proposToutes les analysesUne rédaction, une méthode : partir du texte, regarder comment il se vit en séance, dire ce qui fonctionne et ce qui coince.
La rédactriceConseil et administrateurs
Comités, risques et pilotage
La gouvernance d'entreprise désigne la façon dont les actionnaires, le conseil et la direction se répartissent le pouvoir et le contrôle dans une PME ou une ETI. Cette page explique le rôle du conseil d'administration ou du conseil de surveillance, la place de l'administrateur indépendant, le travail des comités et la préparation des comptes avant l'assemblée.
La gouvernance d'entreprise est l'ensemble des règles et des pratiques qui organisent la façon dont une société est dirigée, administrée et contrôlée. Dans une PME ou une ETI qui n'est pas cotée en bourse, elle repose sur trois pôles : les actionnaires, qui détiennent le capital et se prononcent sur les grandes décisions, le conseil (d'administration ou de surveillance), qui oriente et surveille, et la direction générale, qui conduit l'activité au quotidien. Cette page rassemble ce qu'il faut savoir sur le conseil d'administration, le conseil de surveillance, les administrateurs, les comités spécialisés, la gouvernance familiale et les obligations de mixité qui touchent certaines entreprises.
Ce que recouvre la gouvernance d'une PME ou d'une ETI
Dans une société anonyme, les actionnaires élisent soit un conseil d'administration, qui mandate ensuite une direction générale, soit un conseil de surveillance, qui nomme les membres d'un directoire, selon l'organisation choisie par les statuts. Cette articulation entre le pouvoir des actionnaires et celui de la direction est au cœur de ce que la littérature appelle la gouvernance d'entreprise, une notion née dans les entreprises anglo-saxonnes avant d'être reprise dans les textes français. Elle pose une question simple : qui décide, qui contrôle et comment les décisions sont-elles prises au sein de l'entreprise.
Dans une PME, la gouvernance se confond parfois avec la personne du dirigeant, surtout quand celui-ci est aussi actionnaire majoritaire. Elle devient une question distincte dès que l'entreprise accueille un investisseur extérieur, prépare une transmission, grandit au point de dépasser les seuils qui déclenchent des obligations (mixité, durabilité, dispositif anticorruption), ou simplement quand le dirigeant souhaite s'entourer d'un regard extérieur au capital. Le conseil devient alors l'organe où se construisent les orientations de l'entreprise, loin de la gestion quotidienne qui reste du ressort de la direction générale.
La gouvernance ne se limite pas à un organigramme. Elle couvre aussi la façon dont l'information circule avant une séance, la manière dont les conflits d'intérêts sont traités, la collégialité des délibérations, le partage des rôles entre le président du conseil et le directeur général, et la place laissée aux parties prenantes (salariés, banques, fournisseurs) dans la réflexion stratégique. Une gouvernance de qualité ne garantit pas la performance de l'entreprise, mais elle organise la prise de décision de façon à limiter les décisions prises dans l'urgence ou sans contradicteur.
Le conseil d'administration et le conseil de surveillance
Le conseil d'administration est l'organe le plus répandu dans les sociétés anonymes françaises. Selon l'article L225-17 du code de commerce, il comprend de trois à dix-huit membres ; les statuts fixent le nombre maximum dans cette limite. Le conseil détermine les orientations de l'activité de la société et veille à leur mise en œuvre, et il procède aux contrôles et vérifications qu'il juge opportuns. Un président est désigné par le conseil parmi ses membres ; un directeur général, qui n'est pas nécessairement administrateur, est nommé par le conseil ou par son président et dispose, d'après l'article L225-56 du code de commerce, des pouvoirs les plus étendus pour agir en toute circonstance au nom de la société.
Une personne physique ne peut exercer simultanément plus de cinq mandats d'administrateur de sociétés anonymes ayant leur siège en France, en application de l'article L225-21 du code de commerce. Cette règle limite la dispersion d'un administrateur entre trop de conseils et vise à préserver sa disponibilité réelle.
Certaines sociétés anonymes choisissent une organisation différente, avec un directoire et un conseil de surveillance. Le conseil de surveillance contrôle la gestion assurée par le directoire, sans pouvoir s'immiscer dans la conduite des affaires sociales, et vérifie les comptes établis par celui-ci. Il nomme le président et les membres du directoire, qui peuvent être choisis en dehors des actionnaires sauf clause contraire des statuts, et comprend lui aussi de trois à dix-huit membres. Cette forme peut être adoptée dès la constitution de la société ou en cours de vie sociale.
Dans les deux cas, la collégialité est le principe de fonctionnement : le conseil délibère et décide en formation plénière, et aucun administrateur ni membre du conseil de surveillance ne décide seul au nom de l'organe.
| Caractéristique | Conseil d'administration | Conseil de surveillance et directoire |
|---|---|---|
| Taille | 3 à 18 membres (article L225-17) | 3 à 18 membres |
| Organe de direction | Direction générale (DG nommé par le conseil ou son président) | Directoire, nommé par le conseil de surveillance |
| Rôle de l'organe collégial | Oriente l'activité, contrôle sa mise en œuvre | Contrôle la gestion du directoire, vérifie les comptes établis par lui |
| Limite au pouvoir de contrôle | Peut aussi se répartir des pouvoirs exécutifs | Ne peut pas s'immiscer dans la conduite des affaires sociales |
| Mandats cumulables par une même personne | 5 mandats au plus (article L225-21) | Règles de cumul propres, non détaillées ici |
Les administrateurs et l'administrateur indépendant
Un administrateur siège au conseil au nom de l'ensemble des actionnaires, et non au seul profit de celui ou celle qui l'a fait désigner. Il participe aux délibérations, reçoit l'information nécessaire pour en débattre, et engage sa responsabilité en cas de faute de gestion. Dans une PME ou une ETI, le conseil est souvent composé des principaux actionnaires familiaux ou historiques ; ouvrir le conseil à des administrateurs extérieurs au capital change la nature des débats, en introduisant des regards non liés à l'intérêt immédiat d'un actionnaire.
L'administrateur indépendant est celui qui n'entretient pas de relation (actionnariale, professionnelle ou familiale) susceptible de compromettre l'exercice de sa liberté de jugement. Cette notion est développée par les codes de gouvernance publiés (parmi lesquels celui auquel renvoie la doctrine de l'Autorité des marchés financiers pour les sociétés qui s'y réfèrent) et par la pratique, davantage que par la loi elle-même : il s'agit d'une qualification que le conseil s'attribue en examinant les critères d'indépendance, pas d'un statut légal uniforme imposé à toute société anonyme. Dans une PME familiale, la présence d'au moins un administrateur indépendant est souvent présentée comme un moyen d'introduire un point de vue détaché des relations internes à la famille actionnaire, sans que cela constitue une obligation générale.
Deux outils structurent le travail d'un conseil qui veut professionnaliser son fonctionnement. Le règlement intérieur fixe les règles de convocation, de circulation de l'information, de traitement des conflits d'intérêts et de déontologie des administrateurs ; il n'est pas imposé par la loi à toutes les sociétés anonymes, mais les codes de gouvernance en recommandent l'adoption. L'évaluation du conseil, périodique, consiste à faire le bilan de son fonctionnement (composition, fréquence des séances, qualité de l'information reçue, place laissée au débat) pour l'améliorer d'une année sur l'autre ; elle est elle aussi une pratique recommandée plutôt qu'une obligation légale générale.
Le code de commerce permet également de prévoir des administrateurs élus par les salariés au sein du conseil ; ceux-ci ne perdent pas le bénéfice de leur contrat de travail et leur rémunération de salarié ne peut être réduite du fait du mandat, selon l'article L225-31 du code de commerce.
Les comités et le pilotage des risques
Un comité du conseil est une émanation de celui-ci, composée de quelques administrateurs, chargée d'approfondir un sujet technique avant que le conseil ne délibère en formation plénière. Le comité d'audit examine les comptes, la qualité du contrôle interne et, le cas échéant, les échanges avec le commissaire aux comptes ; aucun comité ne se substitue au conseil, qui reste seul décisionnaire. Dans une PME ou une ETI, ces comités ne sont pas systématiquement imposés par la loi : leur constitution relève le plus souvent d'un choix du conseil, encouragé par les codes de gouvernance.
La cartographie des risques est l'exercice qui consiste à recenser, qualifier et hiérarchiser les risques auxquels l'entreprise est exposée (financiers, opérationnels, juridiques, de réputation), afin que le conseil puisse en débattre et suivre les mesures prises pour les traiter. Cet exercice nourrit aussi le dispositif de prévention de la corruption prévu par l'article 17 de la loi du 9 décembre 2016, dite loi Sapin II, pour les entreprises qui y sont assujetties : ce dispositif repose sur trois piliers et huit mesures obligatoires, sous le contrôle de l'Agence française anticorruption.
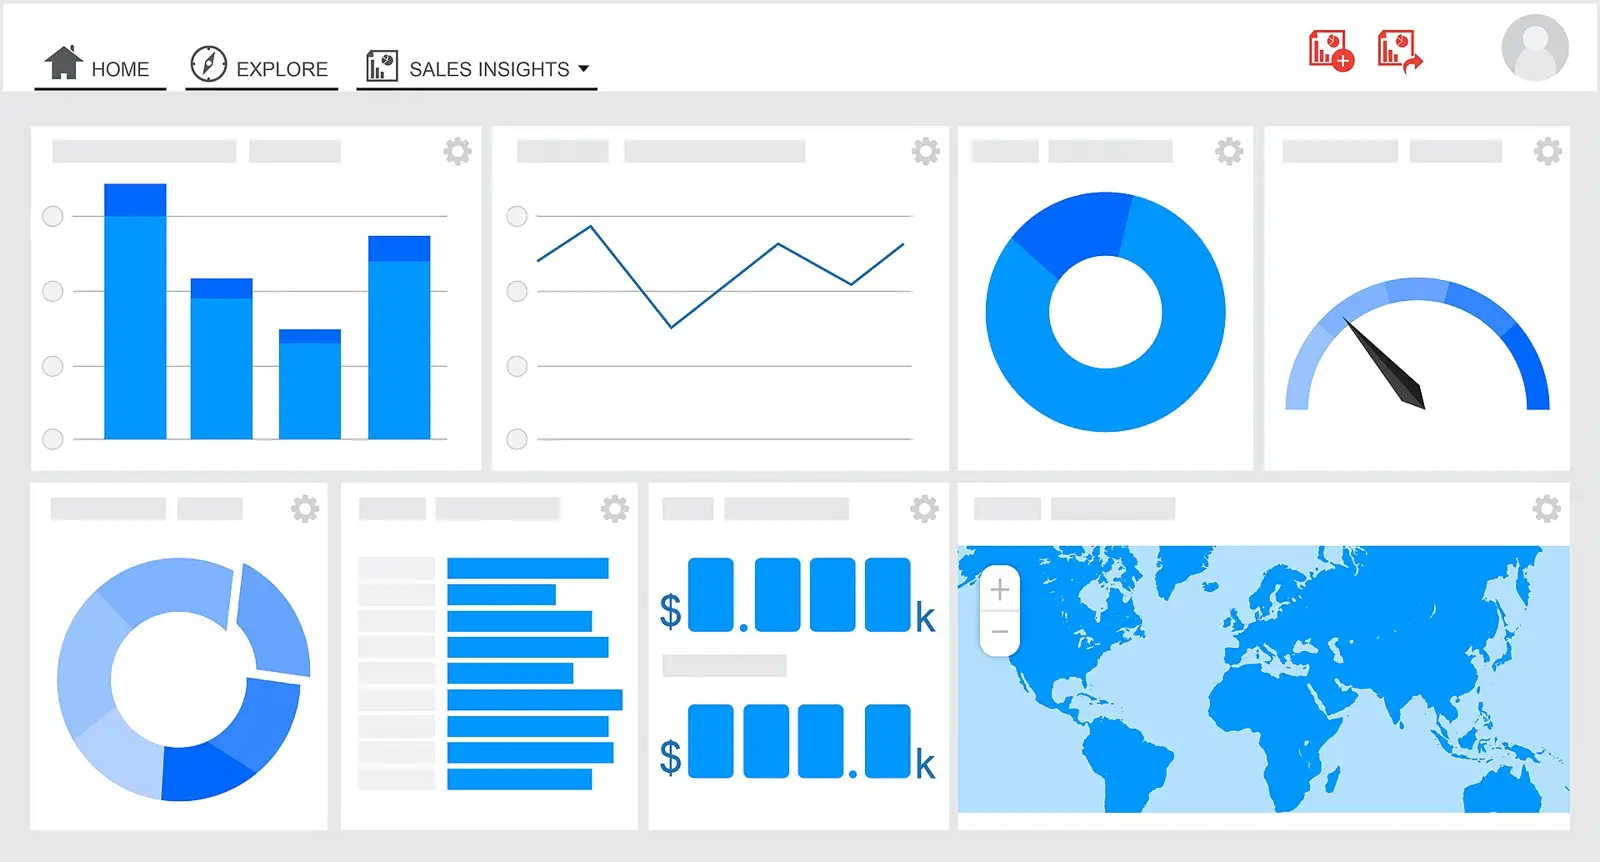
Entre deux séances, le conseil a besoin d'un tableau de bord qui synthétise les indicateurs utiles au pilotage de l'activité (trésorerie, carnet de commandes, principaux indicateurs opérationnels selon le secteur), transmis par la direction générale. Ce tableau n'a pas de contenu légal standard : il est construit par chaque entreprise selon ses enjeux propres, et un exemple de structure ne vaut que comme hypothèse de travail, pas comme modèle unique.
La gouvernance de l'entreprise familiale
Une entreprise familiale est une entreprise dont le contrôle et, le plus souvent, la direction sont détenus par une ou plusieurs familles sur plusieurs générations. La gouvernance y ajoute une dimension particulière : les décisions du conseil peuvent se superposer à des sujets de famille (relève du dirigeant, répartition des rôles entre les branches, place des conjoints ou de la génération suivante) qui n'ont pas vocation à être traités en séance du conseil au même titre que les décisions de l'entreprise.
La charte familiale est l'outil le plus souvent cité pour séparer ces deux plans : elle formalise les règles que la famille se donne (conditions d'entrée au capital ou au conseil, valeurs communes, traitement des désaccords), sans se substituer aux statuts de la société ni au règlement intérieur du conseil. Un conseil de famille, distinct du conseil d'administration, peut porter cette discussion propre à la famille actionnaire, laissant au conseil de la société le soin de délibérer sur la stratégie et les comptes. Ouvrir le conseil à une ou plusieurs personnalités extérieures à la famille, dont un administrateur indépendant, est une pratique fréquemment recommandée pour objectiver les débats, en particulier au moment d'une transition de direction.
Mixité et durabilité au conseil
La loi n° 2011-103 du 27 janvier 2011, dite loi Copé-Zimmermann, impose un quota minimum de 40 % de membres de chaque sexe au sein des conseils d'administration et de surveillance. Cette obligation s'applique depuis le 1er janvier 2017 aux sociétés cotées et aux entreprises de plus de 500 salariés, et elle a été étendue aux entreprises de plus de 250 salariés depuis le 1er janvier 2020, d'après les directions régionales de l'économie, du travail, de l'emploi et des solidarités (DREETS). Les sanctions, renforcées par la loi PACTE, comprennent la nullité de la nomination non conforme, la nullité des délibérations rendues par un conseil irrégulièrement composé, et la suspension du versement des jetons de présence, qui ne sont rétablis, arriéré compris, qu'une fois la composition régularisée, avec mention dans le rapport de gestion.
La loi du 24 décembre 2021, dite loi Rixain, vise à accélérer l'égalité économique et professionnelle entre les femmes et les hommes. Elle impose, pour les entreprises employant au moins 1 000 salariés pendant trois exercices consécutifs, une obligation de transparence sur la représentation équilibrée des femmes et des hommes parmi les cadres dirigeants et les membres des instances dirigeantes, avec un calcul et une publication chaque année au plus tard le 1er mars, et une transmission au comité social et économique ainsi qu'aux services du ministre chargé du travail.
La CSRD (directive européenne sur la publication d'informations en matière de durabilité) s'inscrit dans le Pacte vert pour l'Europe et vise à renforcer la place des considérations écologiques et sociales dans la stratégie des entreprises, au moyen de normes européennes d'information appelées ESRS. Elle a été transposée en droit français par l'ordonnance n° 2023-1142 du 6 décembre 2023 et son décret d'application du 30 décembre 2023. Son calendrier et son périmètre d'application ont depuis été revus par une législation européenne de simplification ; faute de lecture détaillée de ce texte, cette page n'avance aucun seuil ni aucune date d'application précise sur ce point. Dans le même esprit, l'article 1833 du code civil, modifié par la loi PACTE, demande aux sociétés de prendre en considération les enjeux sociaux et environnementaux de leur activité, et l'article 1835 permet à une société de se doter d'une raison d'être dans ses statuts.
L'arrêté des comptes : le travail du conseil avant l'assemblée
Avant de réunir les actionnaires, le conseil arrête les comptes de l'exercice et prépare le rapport qui les accompagne. Ce travail se déroule en amont de la séance : le conseil examine avec la direction financière les comptes de l'exercice écoulé, revient sur les principaux postes et sur les choix comptables retenus, et s'appuie, lorsque la société en a désigné un, sur les échanges avec le commissaire aux comptes sur sa mission de contrôle légal. Le conseil examine également le projet de rapport de gestion qui accompagnera les comptes, document dans lequel figurent notamment, pour les sociétés concernées, les mentions requises sur la composition du conseil au regard des obligations de mixité. Une fois les comptes arrêtés par le conseil, leur présentation et leur vote devant les actionnaires relèvent ensuite d'un formalisme propre à la vie des assemblées, que cette page ne développe pas.
Les erreurs fréquentes d'un jeune conseil
Un conseil qui se met en place depuis peu, par exemple à l'occasion de l'entrée d'un investisseur ou d'une transmission familiale, répète souvent les mêmes écarts. Ils ne tiennent pas à un manque de compétence des administrateurs, mais à l'absence de méthode : information transmise trop tard, confusion entre le rôle du conseil et celui de la direction, ou séances qui ne laissent pas de place réelle au débat.
| Erreur observée | Conséquence | Correction |
|---|---|---|
| Dossier de séance envoyé la veille du conseil | Les administrateurs délibèrent sans avoir pu lire ni préparer de questions | Fixer un délai minimal d'envoi dans le règlement intérieur et s'y tenir |
| Le conseil valide des décisions déjà exécutées par la direction | Le conseil perd sa fonction d'orientation et de contrôle préalable | Distinguer dans l'ordre du jour les sujets d'information de ceux soumis à délibération avant exécution |
| Aucun administrateur extérieur à la famille ou au fondateur | Les débats manquent de contradiction, les décisions sensibles ne sont pas objectivées | Ouvrir le conseil à un administrateur indépendant, choisi pour son absence de lien avec les actionnaires en place |
| Procès-verbaux réduits à la liste des présents | Le conseil ne peut pas retracer les débats ni les réserves exprimées | Faire rédiger des procès-verbaux qui reflètent la teneur des échanges, pas seulement les décisions prises |
| Comités créés sans lettre de mission ni calendrier | Les comités se substituent de fait au conseil au lieu de préparer son travail | Définir par écrit le périmètre de chaque comité et la fréquence de son compte rendu au conseil |
Quelques repères chiffrés
- Taille du conseil d'administration
- 3 à 18 membres (article L225-17)
- Mandats cumulables par un même administrateur
- 5 mandats au plus (article L225-21)
- Quota de mixité Copé-Zimmermann
- 40 % minimum de chaque sexe
- Seuil Copé-Zimmermann depuis 2020
- plus de 250 salariés
- Seuil loi Rixain
- au moins 1 000 salariés, trois exercices consécutifs
- Date limite de publication Rixain
- 1er mars de chaque année
Ne pas confondre les rôles
Le conseil oriente et contrôle, la direction générale exécute. Un conseil qui redécide au détail près les choix déjà opérationnels de la direction ralentit l'entreprise sans améliorer sa gouvernance ; un conseil qui se contente d'entériner sans discuter n'exerce plus le contrôle que la loi et les actionnaires attendent de lui. La frontière se tient dans l'ordre du jour et dans le règlement intérieur, pas dans les intentions du moment.
Vos questions sur la gouvernance d'entreprise
La gestion concerne les décisions opérationnelles et quotidiennes, menées par la direction générale. La gouvernance concerne l'organisation du pouvoir et du contrôle entre actionnaires, conseil et direction : elle fixe le cadre dans lequel la gestion s'exerce, sans se substituer à elle.
Seule la société anonyme est structurée autour d'un conseil d'administration ou d'un conseil de surveillance. D'autres formes de sociétés organisent leur gouvernance différemment ; dans tous les cas, se doter d'un conseil reste un choix d'organisation avant d'être une contrainte légale uniforme.
C'est un administrateur dont l'absence de lien significatif avec les actionnaires, les dirigeants ou les partenaires de l'entreprise permet d'exercer son jugement sans contrainte liée à ces relations. Cette qualification est appréciée par le conseil lui-même, selon des critères détaillés dans les codes de gouvernance.
Le conseil d'administration oriente l'activité et en contrôle la mise en œuvre, en lien direct avec le directeur général qu'il nomme. Le conseil de surveillance contrôle la gestion assurée par un directoire distinct, sans s'immiscer dans la conduite des affaires, et vérifie les comptes établis par celui-ci.
Non. Le conseil arrête les comptes et prépare le rapport qui les accompagne, mais leur approbation relève ensuite des actionnaires réunis en assemblée, selon un formalisme propre à la vie des assemblées que cette page ne détaille pas.
Non. Le quota issu de la loi Copé-Zimmermann s'applique aux sociétés cotées et, selon leur effectif, aux entreprises de plus de 500 salariés depuis 2017 ou de plus de 250 salariés depuis 2020. Les entreprises sous ces seuils n'y sont pas soumises par ce texte.
En séparant les instances : le conseil de la société traite la stratégie et le contrôle de la gestion, tandis qu'un conseil de famille ou une charte familiale traitent les sujets propres à la famille actionnaire (entrée au capital, relève, valeurs communes), évitant que ces deux plans se mélangent en séance du conseil.
Sources officielles citées
- >Société anonyme (SA) : ce qu'il faut savoir, Service Public Entreprendre
- >Fiche pratique, Service Public Entreprendre
- >Fiche pratique, Service Public Entreprendre
- >Conseil d'administration, Wikipédia
- >Administrateur indépendant, Wikipédia
- >Conseil de surveillance, Wikipédia
- >Informations en matière de gouvernement d'entreprise et de rémunération des dirigeants se référant au code AFEP-MEDEF, Autorité des marchés financiers
- >Parité dans les entreprises au sein des conseils d'administration et de surveillance, DREETS Pays de la Loire
- >Représentation équilibrée, Egapro, ministère du Travail
- >Les entreprises qui ont l'obligation de mettre en place un dispositif anticorruption, Agence française anticorruption
- >Comité d'audit, Wikipédia
- >Cartographie des risques, Wikipédia
- >Entreprise familiale, Wikipédia
- >Gouvernance d'entreprise, Wikipédia
- >Tout savoir sur la CSRD, ministère de l'Économie
- >Loi PACTE : redéfinir la raison d'être des entreprises, ministère de l'Économie