- Accueil
- Comités, risques et pilotage
- Comité des rémunérations : rôle, composition et fonctionnement au sein du conseil
Comité des rémunérations : rôle, composition et fonctionnement au sein du conseil
Le comité des rémunérations est un comité spécialisé du conseil qui prépare des recommandations sur la politique de rémunération avant que le conseil ne délibère. Aucun texte de loi n'impose sa création aux PME et ETI non cotées : ce sont les codes de gouvernance qui le recommandent et en précisent la composition.
À retenir
- Le comite des remunerations prepare des recommandations pour le conseil, il ne decide pas seul et ne se substitue jamais a la deliberation collegiale
- Aucune loi n'impose sa creation dans une PME ou une ETI non cotee, contrairement a la composition du conseil fixee par l'article L225-17
- Les codes de gouvernance recommandent une majorite, voire la totalite, de membres independants
- Il est souvent fusionne avec le comite des nominations sous l'appellation comite des nominations et des remunerations
- Son utilite tient a la preparation serieuse des dossiers et a la distance prise avec le dirigeant concerne
Le comité des rémunérations est un comité spécialisé, créé par le conseil d'administration ou de surveillance, chargé d'examiner en amont les questions liées à la politique de rémunération et de préparer des recommandations que le conseil reste seul à approuver. Il ne remplace ni le conseil, ni l'assemblée des actionnaires, et aucune disposition du code de commerce ne l'impose aux petites et moyennes entreprises ou aux entreprises de taille intermédiaire qui ne sont pas cotées. Sa création relève d'un choix d'organisation, encouragé par les codes de gouvernance d'entreprise, et sa raison d'être tient à une idée simple : un sujet examiné d'abord par un petit groupe, avant d'être porté devant le conseil réuni, est mieux préparé et moins exposé aux approximations de la séance plénière. Cet article explique ce que dit, et ce que ne dit pas, le droit des sociétés sur ce comité, ce que recommandent les textes de gouvernance sur sa composition, et comment il travaille concrètement dans un conseil de taille restreinte.
Comité des rémunérations : définition et rôle au sein du conseil
Un comité du conseil, qu'il s'agisse d'audit, de rémunérations ou de nominations, est une émanation du conseil d'administration ou de surveillance : un groupe restreint de membres auquel le conseil délègue un travail de préparation, sans lui transférer son pouvoir de décision. Le terme « comité » recouvre en général toute instance collégiale investie d'une mission de réflexion ou de pilotage au sein d'une organisation plus large, qu'elle soit politique, sportive ou économique. Appliqué au gouvernement d'entreprise, le comité des rémunérations instruit les dossiers relatifs à la politique de rémunération des mandataires sociaux et, le cas échéant, de certains cadres dirigeants, puis soumet une recommandation au conseil. Le conseil demeure l'organe qui délibère et qui engage sa responsabilité collégiale ; le comité, lui, prépare, documente et éclaire la discussion.
Cette répartition des tâches n'a rien d'une nouveauté française. L'idée de comités spécialisés composés d'administrateurs indépendants trouve son origine dans les places boursières anglo-saxonnes, où les sociétés cotées ont été incitées à créer des comités spécialisés au sein du conseil d'administration, dont un comité d'audit chargé de vérifier le contrôle interne, la gestion des risques et l'information financière. Le même raisonnement a ensuite inspiré d'autres comités, dont celui des rémunérations : confier à un groupe restreint, moins exposé aux liens de proximité avec la direction, l'examen préalable d'un sujet sensible.
Pour un conseil de PME ou d'ETI, ce rôle de préparation est précieux lorsque la politique de rémunération mélange des enjeux de performance, d'équité interne et d'attractivité des profils. Le comité ne fixe pas lui-même les montants ni les critères : il étudie le dossier, confronte les options, et transmet une recommandation argumentée au conseil, qui reste seul compétent pour en débattre et en décider dans les conditions prévues par les statuts et le règlement intérieur.
Ce que dit, et ne dit pas, le droit des sociétés
Le code de commerce organise la composition du conseil d'administration de la société anonyme : l'article L225-17 fixe un conseil composé de trois membres au moins, les statuts pouvant porter ce nombre jusqu'à dix-huit. Une personne physique ne peut par ailleurs exercer simultanément plus de cinq mandats d'administrateur de sociétés anonymes ayant leur siège en France, en application de l'article L225-21. Ces deux règles encadrent le conseil dans son ensemble ; elles ne disent rien d'un comité des rémunérations en particulier, qui n'est pas une création du code de commerce.
La page Service Public consacrée à la société anonyme confirme ce cadre général : le conseil d'administration « détermine les orientations de l'activité et veille à leur mise en oeuvre », il « procède aux contrôles et vérifications qu'il juge opportuns », et il comprend de trois à dix-huit membres. Rien dans ce cadre n'oblige une société, cotée ou non, à créer un comité des rémunérations : la loi organise l'organe collégial, pas sa sous-structure interne. De la même façon, la page Service Public sur la prise de décision dans une SA rappelle que « le conseil d'administration détermine les orientations de l'activité de la société et règle par ses délibérations les affaires de la société » : c'est le conseil, en formation plénière, qui conserve le pouvoir de décision, qu'il ait ou non délégué un travail préparatoire à un comité.
Pour les sociétés cotées qui déclarent se référer au code de gouvernement d'entreprise Afep-Medef, l'Autorité des marchés financiers publie une recommandation, la DOC-2012-02, qui regroupe l'ensemble des recommandations applicables à ces sociétés en matière de gouvernement d'entreprise et de rémunération des dirigeants, ainsi que des pistes de réflexion adressées aux associations professionnelles. Cette recommandation ne s'impose pas aux PME et ETI non cotées, mais elle constitue la référence la plus structurée disponible en France sur l'organisation des comités spécialisés, dont celui des rémunérations.
Comité des rémunérations ou comité des nominations et des rémunérations
Dans la pratique des conseils, deux organisations coexistent. La première sépare les missions : un comité des rémunérations d'un côté, un comité des nominations de l'autre, chacun avec son périmètre propre. La seconde les regroupe en une seule instance, le comité des nominations et des rémunérations, lorsque la taille du conseil ne justifie pas de multiplier les comités. Cette fusion est fréquente dans les conseils restreints, où le nombre d'administrateurs disponibles pour siéger dans plusieurs comités est limité par construction.
Le choix entre les deux formules n'a rien d'anodin pour l'organisation des travaux. Un comité unique traite dans la même séance la recommandation sur une nomination et celle sur une rémunération, ce qui suppose un ordre du jour précis pour ne pas mélanger les sujets ni les critères d'appréciation : les qualités attendues d'un nouvel administrateur ou d'un dirigeant ne se jugent pas avec la même grille que la cohérence d'une politique de rémunération. Un conseil qui opte pour la fusion gagne en simplicité d'organisation, mais doit veiller à ce que chaque sujet reste traité avec la rigueur qu'il mérite, sans que l'un n'écrase l'autre dans le temps de réunion disponible.
Aucun texte de loi n'impose l'un ou l'autre modèle. Le choix relève du règlement intérieur du conseil, qui peut préciser la liste des comités existants, leur composition et leurs attributions respectives.
Composition recommandée : le rôle de l'indépendance
Les codes de gouvernance insistent sur la composition du comité des rémunérations, parce que le sujet qu'il traite expose particulièrement à des conflits d'intérêts : un dirigeant qui siégerait au comité chargé d'examiner sa propre rémunération, ou un administrateur en situation de dépendance envers lui, affaiblirait la crédibilité de la recommandation transmise au conseil. La recommandation est donc la même que pour le comité d'audit : une présence significative, voire importante selon les versions des codes, d'administrateurs indépendants, c'est-à-dire de membres sans lien d'intérêt direct ou indirect avec la société ou son groupe, susceptible de compromettre leur liberté de jugement.
Cette notion d'indépendance n'a pas de définition légale unique en droit français. Elle vient des codes de gouvernance, qui décrivent généralement l'administrateur indépendant comme une personne sans lien d'intérêt direct ou indirect avec la société ou les sociétés de son groupe, et sans relation d'aucune nature avec la société ou son groupe qui puisse compromettre l'exercice de sa liberté de jugement. Ces définitions, nées pour les sociétés cotées, inspirent directement la composition recommandée du comité des rémunérations dans les PME et ETI qui souhaitent s'en doter.
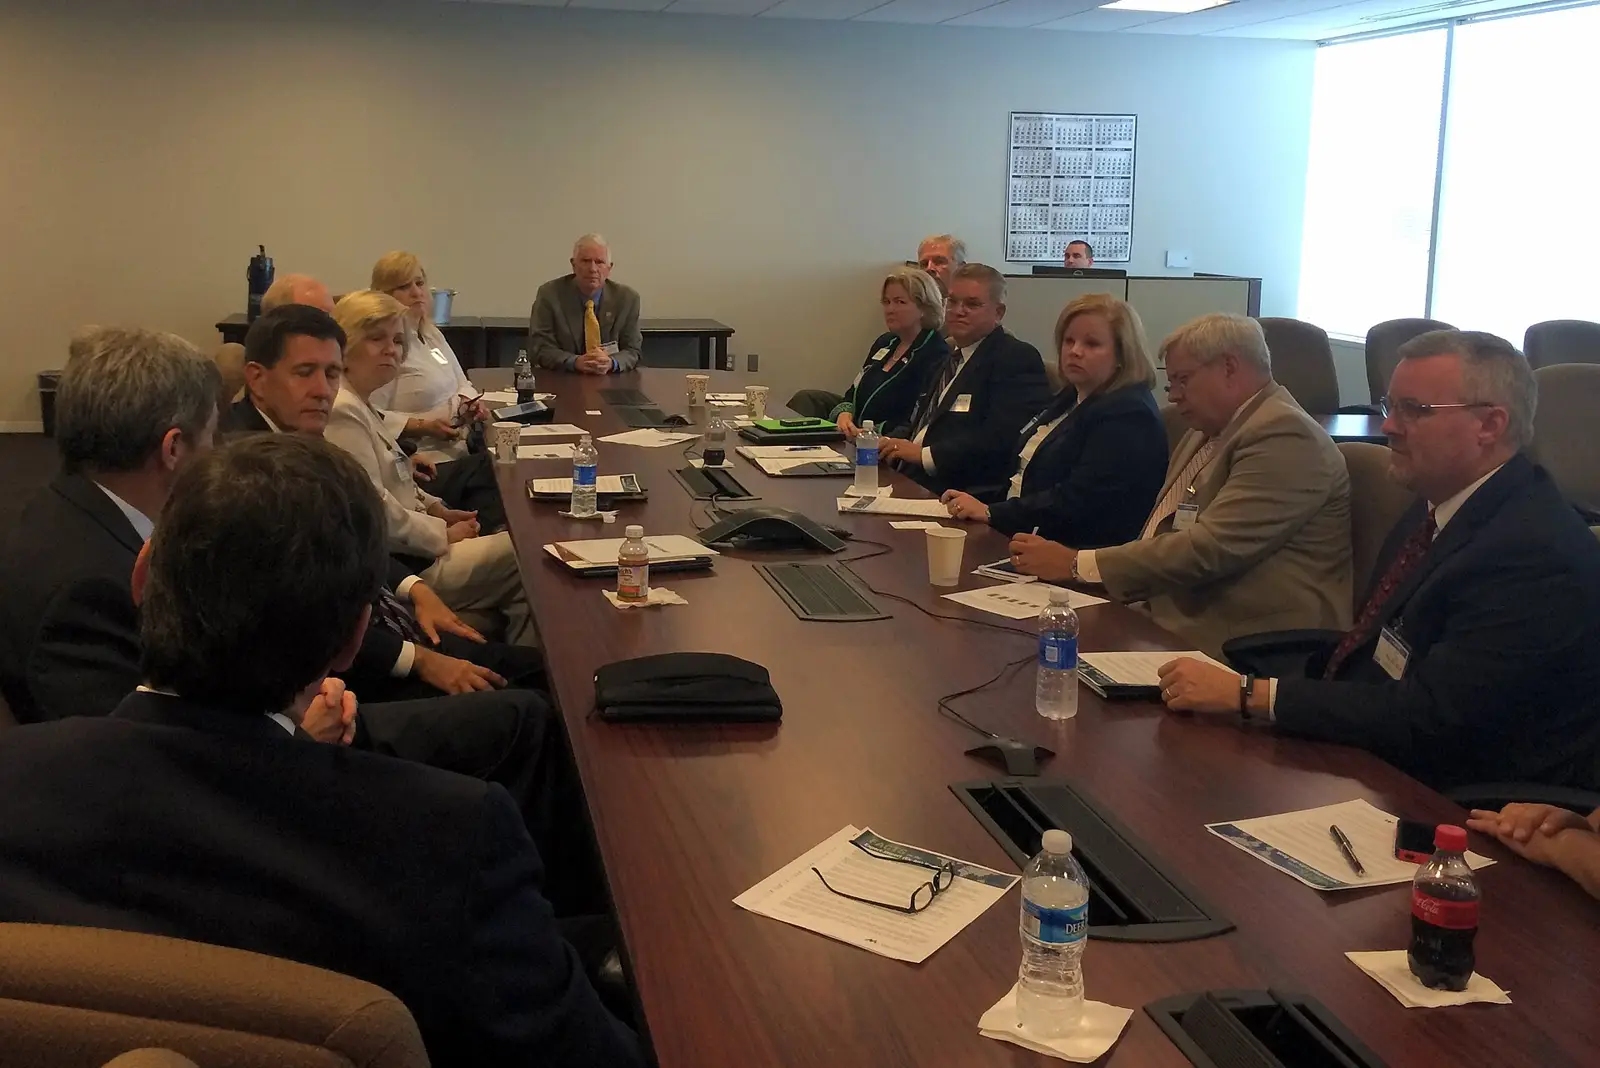
En pratique, trois principes reviennent dans la plupart des conseils qui organisent ce comité : une taille restreinte, pour permettre un travail de fond plutôt qu'une simple validation ; une majorité de membres non exécutifs, pour que le comité ne soit pas composé des personnes dont la rémunération est justement examinée ; et la présidence confiée à un administrateur qui n'a pas de lien de dépendance envers la direction. Le dirigeant concerné n'assiste pas aux délibérations qui le concernent directement, afin que le comité conserve sa liberté d'appréciation.
| Comité | Mission principale | Composition recommandée (exemple d'organisation) |
|---|---|---|
| Comité des rémunérations | Préparer une recommandation sur la politique de rémunération avant délibération du conseil | Majorité d'administrateurs indépendants, hors dirigeant concerné |
| Comité des nominations et des rémunérations | Préparer les recommandations sur les nominations et sur la politique de rémunération dans une instance unique | Même logique d'indépendance, ordre du jour distinct pour chaque sujet |
| Comité d'audit et des risques | Vérifier le contrôle interne, la gestion des risques et l'information financière | Forte présence d'administrateurs indépendants recommandée par les codes de gouvernance |
Ce que le comité examine en pratique
Dans une séance type, le comité des rémunérations reçoit un dossier préparé par la direction ou par le secrétaire du conseil, qui décrit la structure de rémunération existante, les éléments de contexte utiles à la discussion et les options envisageables. Le comité confronte ces éléments à ce qu'il connaît de la société : sa situation économique, ses engagements auprès des actionnaires, et la cohérence d'ensemble entre les différentes catégories de personnel. Il formule ensuite une recommandation écrite, généralement consignée dans un compte rendu, qui sera présentée au conseil réuni en formation plénière.
Le comité ne communique pas directement à l'extérieur et ne signe aucun engagement au nom de la société : sa production reste un avis destiné au conseil, qui conserve seul la compétence pour en débattre et pour statuer selon les modalités prévues par les statuts. Cette distinction, entre la préparation du dossier et la décision elle-même, est au cœur de l'intérêt du comité : elle libère du temps de séance plénière pour la discussion collégiale, tout en garantissant qu'un travail de fond a été mené avant.
Le comité peut aussi se saisir de sujets connexes, comme la cohérence de la politique de rémunération avec les orientations stratégiques examinées par un comité stratégique, ou avec les constats remontés par le comité d'audit et des risques sur la situation financière de l'entreprise. Rien n'oblige à cette coordination, mais elle évite qu'une recommandation du comité des rémunérations ne contredise un diagnostic porté par ailleurs devant le conseil.
Comité des rémunérations dans une PME ou une ETI non cotée : à quoi cela ressemble en séance
La plupart des PME et ETI non cotées n'ont pas d'obligation de se doter d'un comité des rémunérations, et beaucoup fonctionnent sans lui, le conseil traitant directement le sujet en formation plénière. La création d'un tel comité devient utile lorsque le conseil s'élargit, lorsque la structure de rémunération se complexifie, ou lorsque des actionnaires minoritaires ou des investisseurs souhaitent un degré de préparation et de traçabilité supérieur à ce qu'offre une simple discussion en séance.
Dans un conseil restreint, la fusion avec le comité des nominations est souvent la solution la plus réaliste : elle évite de multiplier les réunions et les sollicitations des administrateurs, qui siègent déjà au conseil et parfois dans un autre comité, comme celui chargé de la cartographie des risques. Le règlement intérieur du conseil peut utilement préciser la fréquence des réunions du comité, le mode de transmission de ses recommandations et la façon dont le conseil en accuse réception, afin que ce travail préparatoire ne reste pas informel.
La présence d'un administrateur indépendant au sein du comité renforce sa crédibilité, dans la même logique que celle recommandée pour le comité d'audit. Un administrateur qui n'a pas de lien de dépendance envers la direction, ni d'intérêt personnel dans l'issue de la discussion, apporte une distance utile, sans pour autant transformer le comité en organe de contrôle externe de la société.
Erreurs fréquentes qui fragilisent le travail du comité
La première erreur consiste à transformer le comité en simple chambre d'enregistrement : un dossier transmis la veille de la réunion, sans marge de discussion réelle, vide le comité de son utilité et expose le conseil à une recommandation mal étayée. La deuxième erreur tient à la composition : associer au comité des personnes directement intéressées par l'issue du dossier retire toute portée à l'idée d'un regard préparatoire distant.
La troisième erreur est de confondre le rôle du comité avec celui du conseil lui-même. Le comité prépare, il ne décide pas ; un conseil qui se contente d'entériner sans débat une recommandation, quelle que soit sa qualité, renonce à la collégialité que le droit des sociétés attend de lui. La quatrième erreur, plus discrète, consiste à ne rien écrire : sans compte rendu des travaux du comité, le conseil ne peut pas retracer la façon dont une recommandation a été élaborée, ce qui pose problème en cas de contestation ultérieure.
Enfin, beaucoup de conseils négligent la coordination entre comités. Un comité des rémunérations qui travaille sans échanger avec le comité d'audit sur la situation financière de l'entreprise, ou sans tenir compte du règlement intérieur du conseil, finit par produire des recommandations déconnectées du reste de la gouvernance.
Repères à retenir
- Membres du conseil d'administration (SA)
- De 3 à 18 (article L225-17)
- Mandats d'administrateur cumulés au maximum
- 5 (article L225-21)
- Recommandation de référence de l'AMF
- DOC-2012-02
- Code de gouvernance cité par l'AMF
- Afep-Medef
- Origine historique des comités spécialisés indépendants
- Pratique des places boursières anglo-saxonnes
Le piège du comité fantôme
Un comité des rémunérations qui se réunit sans ordre du jour écrit, sans compte rendu et sans composition stable n'apporte rien de plus qu'une discussion informelle entre deux administrateurs. Le conseil doit pouvoir vérifier, à tout moment, qui a siégé, sur quelle base, et ce qui a été recommandé. Sans cette traçabilité, le comité perd sa fonction de préparation sérieuse et expose le conseil à une délibération mal informée.
Questions fréquentes sur le comité des rémunérations
Non. Le code de commerce organise la composition du conseil d'administration, mais aucun texte n'impose la création d'un comité des rémunérations aux sociétés non cotées. Sa création relève d'un choix d'organisation, encouragé par les codes de gouvernance.
Le premier traite uniquement les sujets de rémunération, le second regroupe dans une instance unique les sujets de nominations et de rémunération. Le choix entre les deux formules dépend de la taille du conseil et du nombre d'administrateurs disponibles pour siéger dans des comités distincts.
Les codes de gouvernance recommandent une majorité d'administrateurs indépendants, c'est-à-dire sans lien d'intérêt susceptible de compromettre leur liberté de jugement, et l'absence du dirigeant concerné lors des délibérations qui le touchent directement.
Non. Le comité prépare une recommandation, mais c'est le conseil, réuni en formation plénière, qui délibère et qui conserve le pouvoir de décision, dans les conditions prévues par les statuts et le règlement intérieur.
Rien ne s'y oppose dans son principe : un conseil de surveillance peut organiser des comités spécialisés comme un conseil d'administration, selon les mêmes logiques de préparation des dossiers avant délibération.
Non. Le comité d'audit vérifie le contrôle interne, la gestion des risques et l'information financière ; le comité des rémunérations prépare les recommandations sur la politique de rémunération. Les deux instances peuvent coexister au sein du même conseil.
Un comité des rémunérations n'a d'intérêt que si le conseil accepte d'en faire un espace de travail exigeant, pas une formalité ajoutée à l'ordre du jour. Dans une PME ou une ETI, où le nombre d'administrateurs disponibles est compté, mieux vaut un comité restreint qui discute réellement les dossiers qu'une architecture de comités multiples qui se contentent de valider. La question à se poser avant d'en créer un n'est pas celle du modèle le plus répandu, mais celle de la capacité réelle du conseil à nourrir ce comité de dossiers préparés et à en débattre ensuite sans se contenter d'approuver.
Pour aller plus loin
- >Informations en matière de gouvernement d'entreprise et de rémunération des dirigeants de sociétés cotées se référant au code Afep-Medef, Autorité des marchés financiers
- >Société anonyme (SA) : ce qu'il faut savoir, Entreprendre Service Public
- >Prendre une décision dans une société anonyme (SA), Entreprendre Service Public
- >Administrateur indépendant, Wikipédia
- >Comité d'audit, Wikipédia
- >Comité, Wikipédia
- >Article L225-17 du code de commerce, Légifrance